
Giá nhà tăng gấp 3 lần thu nhập bình quân, tín dụng địa ốc bất động sản chiếm đến 24% tổng dư nợ hệ thống ngân hàng, lãi suất có dấu hiệu nhích lên trở lại – tất cả đang tạo nên một “tam áp lực” khiến nguy cơ bất ổn thị trường ngày càng rõ nét.
Ở góc nhìn của các chuyên gia kinh tế và tài chính, thị trường đang tiến gần hơn tới chu kỳ rủi ro nếu không có biện pháp điều tiết mạnh.
1. Giá nhà tăng gấp 3 lần thu nhập: Dấu hiệu “bất thường” kéo dài 10 năm
Theo báo cáo của nhiều đơn vị nghiên cứu thị trường, từ năm 2014 đến 2025:
- Giá nhà tăng bình quân 12%/năm
- Từ 25 triệu/m² lên hơn 75,5 triệu/m²
- Tại Hà Nội, mức 80 triệu/m² đã trở thành “giá sàn” ở nhiều khu vực
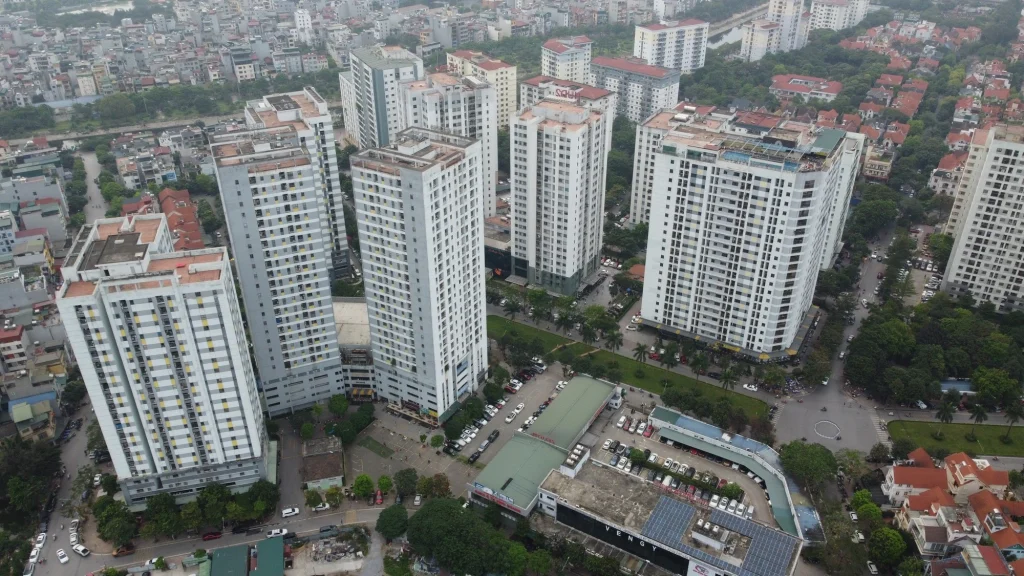
Tốc độ tăng giá này đã vượt xa tốc độ tăng thu nhập, khiến người mua ở thực ngày càng khó tiếp cận. Đây là nền tảng nguy hiểm cho sự hình thành bong bóng – khi giá bị đẩy lên không tương ứng với sức mua thật.
2. Tín dụng bất động sản tăng gấp nhiều lần, chiếm 24% tổng dư nợ
Tại Diễn đàn “Để thị trường bất động sản phát triển lành mạnh, bền vững”, chuyên gia kinh tế Nguyễn Trí Hiếu cảnh báo:
- Tăng trưởng tín dụng 10 tháng đầu năm đã đạt 15%
- Cả năm được dự báo có thể chạm 18–20%
- Tín dụng bất động sản chiếm tới 24% tổng dư nợ
Đây là mức rất cao, được các tổ chức quốc tế đánh giá là tiềm ẩn rủi ro hệ thống, đặc biệt trong bối cảnh kinh tế chưa thực sự phục hồi mạnh.
3. Lãi suất có dấu hiệu tăng trở lại – đòn bẩy khiến rủi ro phình to
Để đáp ứng tăng trưởng tín dụng, các ngân hàng buộc phải đẩy mạnh huy động vốn. Điều này kéo theo:
- Lãi suất huy động tăng
- Lãi suất cho vay nhích lên
- Lãi suất liên ngân hàng qua đêm đã chạm 7%/năm
Khi giá nhà đã ở mức rất cao, chi phí vốn tăng càng khiến người dân khó vay mua nhà, làm giảm lực hấp thụ thị trường và gia tăng áp lực hàng tồn kho.

4. Dòng vốn chảy mạnh vào đất nền – rủi ro đầu cơ tăng tốc
Ông Hiếu chỉ ra một nghịch lý lớn:
- Tại Mỹ, ngân hàng rất thận trọng khi cho vay đất vì đất không tạo dòng tiền
- Tại Việt Nam, tín dụng lại chảy mạnh vào đất nền – chủ yếu để đầu cơ
Điều này khiến giá đất bị đẩy lên không dựa trên giá trị khai thác thực, làm méo mó thị trường và khiến ngân hàng đối mặt rủi ro tài sản đảm bảo.
5. Hấp thụ thị trường giảm, tồn kho tăng – tín hiệu cảnh báo bong bóng
Theo Bộ Xây dựng:
- Giao dịch Q3/2025 giảm 3%
- Riêng chung cư – nhà riêng lẻ giảm 15%
- Hàng tồn kho đang tăng trở lại
Giá tăng – hấp thụ giảm – tín dụng tăng nóng là bộ ba tín hiệu kinh điển đi trước các giai đoạn điều chỉnh mạnh của thị trường.
CẦN LÀM GÌ ĐỂ NGĂN NGUY CƠ BONG BÓNG?
1. Hạ tỷ trọng tín dụng bất động sản xuống dưới 20%
Chuyên gia kinh tế Nguyễn Trí Hiếu đề xuất cần:
- Giảm tỷ trọng cho vay BĐS
- Kiểm soát dòng vốn vào đất nền đầu cơ
- Tăng hỗ trợ cho vay nhà ở thực với lãi suất thấp hơn
2. Tách bạch người mua ở thật – người mua đầu tư
Ông Nguyễn Quốc Hiệp – Chủ tịch Hiệp hội Nhà thầu Việt Nam nêu rõ:
- Hệ thống ngân hàng cần tiêu chí riêng cho hai nhóm khách hàng
- Siết tín dụng dự án phụ thuộc quá nhiều vốn vay
- Ưu tiên dự án có tính thanh khoản thật, nhu cầu thật
3. Điều hành tín dụng ổn định, tránh siết – nới gây sốc thị trường
Bà Trần Hồng Nguyên cho rằng:
- Có lúc tín dụng bị siết quá mạnh khiến thị trường “đóng băng”
- Có lúc lại nới quá nhanh khiến đầu cơ bùng phát
- Cần chính sách ổn định – dựa trên dữ liệu – hướng vào giá trị sử dụng thật
KẾT LUẬN
Giá nhà tăng nóng, tín dụng bất động sản mở rộng mạnh và lãi suất nhích lên đang tạo vòng xoáy rủi ro cho thị trường. Nếu không điều tiết sớm, nguy cơ hình thành bong bóng bất động sản là hoàn toàn có thật.
Điều thị trường cần lúc này không phải thêm dòng vốn đầu cơ, mà là chính sách tín dụng cân bằng, tập trung vào nhu cầu thật và dự án thực chất.
Chuyên Gia Tư Vấn BĐS Tara Le
Liên hệ tư vấn: 0917.839.686


