
Sở hữu đất nhưng để bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng có thể trở thành khoản chi phí đáng kể nếu đề xuất áp thuế 0,2% được thông qua. Mức thuế này cao gần 7 lần so với thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
Đề xuất áp thuế 0,2% với đất bỏ hoang
Bộ Tài chính đang đề xuất bổ sung mức thuế riêng đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng trong dự thảo sửa đổi Luật Thuế sử dụng đất phi nông nghiệp.
Theo đề xuất, nhóm đất này sẽ chịu thuế suất 0,2% và không áp dụng hạn mức.
Nếu được thông qua, đây sẽ là điểm mới đáng chú ý trong chính sách thuế đất, khi lần đầu tiên khái niệm đất bỏ hoang được đưa vào luật với một mức thuế suất riêng.
Mục tiêu của chính sách là hạn chế tình trạng đất bị bỏ không trong thời gian dài, đồng thời khuyến khích người sử dụng đất khai thác hiệu quả nguồn lực đất đai.
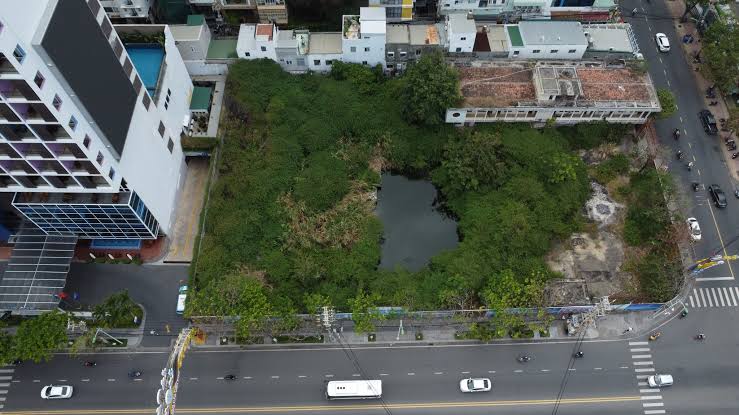
Thuế đất bỏ hoang cao gần 7 lần đất ở trong hạn mức
Theo quy định hiện hành, đất ở trong hạn mức đang chịu thuế suất 0,03%.
Đối với phần diện tích vượt hạn mức, thuế suất được áp dụng theo mức lũy tiến:
- Phần diện tích trong hạn mức: 0,03%.
- Phần vượt không quá 3 lần hạn mức: 0,07%.
- Phần vượt trên 3 lần hạn mức: 0,15%.
Trong khi đó, mức thuế suất được đề xuất đối với đất bỏ hoang là 0,2%, tức cao gần 7 lần mức 0,03% đang áp dụng cho đất ở trong hạn mức.
Đáng chú ý, mức thuế 0,2% được đề xuất không áp dụng hạn mức, đồng nghĩa toàn bộ diện tích thuộc diện bị xác định là đất bỏ hoang có thể trở thành cơ sở tính thuế.
Vì sao đề xuất đánh thuế đất bỏ hoang?
Theo Bộ Tài chính, pháp luật hiện hành đã có các quy định nhằm khuyến khích sử dụng đất tiết kiệm và hiệu quả. Tuy nhiên, chưa có mức thuế riêng dành cho đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Việc bổ sung mức thuế cao hơn được định hướng nhằm hạn chế tình trạng găm giữ đất, để đất không được khai thác trong thời gian dài, qua đó thúc đẩy nguồn lực đất đai được đưa vào sử dụng.
Đây cũng là một trong những giải pháp nhằm thực hiện chủ trương khắc phục tình trạng sử dụng đất lãng phí, đất bỏ hoang và chậm đưa đất vào sử dụng.
Những người nào cần đặc biệt lưu ý?
Nếu chính sách được thông qua, nhóm có khả năng chịu tác động đáng chú ý gồm những trường hợp sở hữu hoặc sử dụng đất nhưng để đất không được khai thác trong thời gian dài.
Đặc biệt, với những khu đất có diện tích lớn, mức thuế 0,2% có thể tạo ra khoản chi phí hàng năm không nhỏ.
Ví dụ, nếu một khu đất có giá tính thuế là 10 tỷ đồng và thuộc diện áp dụng thuế suất 0,2%, số thuế tương ứng sẽ là khoảng 20 triệu đồng/năm.
Với những khu đất có giá trị hàng chục hoặc hàng trăm tỷ đồng, chi phí thuế sẽ tăng đáng kể nếu tình trạng đất bỏ hoang kéo dài.
Tuy nhiên, cần lưu ý rằng đề xuất chưa đồng nghĩa với việc mọi mảnh đất đang bỏ trống đều chắc chắn phải chịu thuế 0,2%. Việc xác định thế nào là đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ cần được quy định cụ thể trong luật và các văn bản hướng dẫn.
Tác động đến thị trường bất động sản
Nếu được thông qua, chính sách này có thể tạo thêm áp lực đối với hoạt động đầu cơ và găm giữ đất trong thời gian dài.
Với nhà đầu tư mua đất để chờ tăng giá nhưng không có kế hoạch sử dụng, chi phí nắm giữ tài sản có thể tăng lên. Khi đó, bài toán đầu tư sẽ không chỉ còn là kỳ vọng tăng giá mà phải tính thêm chi phí thuế trong suốt thời gian sở hữu.
Ngược lại, chính sách cũng có thể thúc đẩy một phần nguồn đất đang bị bỏ trống được đưa ra thị trường, chuyển nhượng hoặc khai thác hiệu quả hơn.
Đối với doanh nghiệp bất động sản, việc chậm triển khai dự án cũng có thể trở thành vấn đề cần đặc biệt quan tâm nếu dự án thuộc phạm vi điều chỉnh của quy định mới.
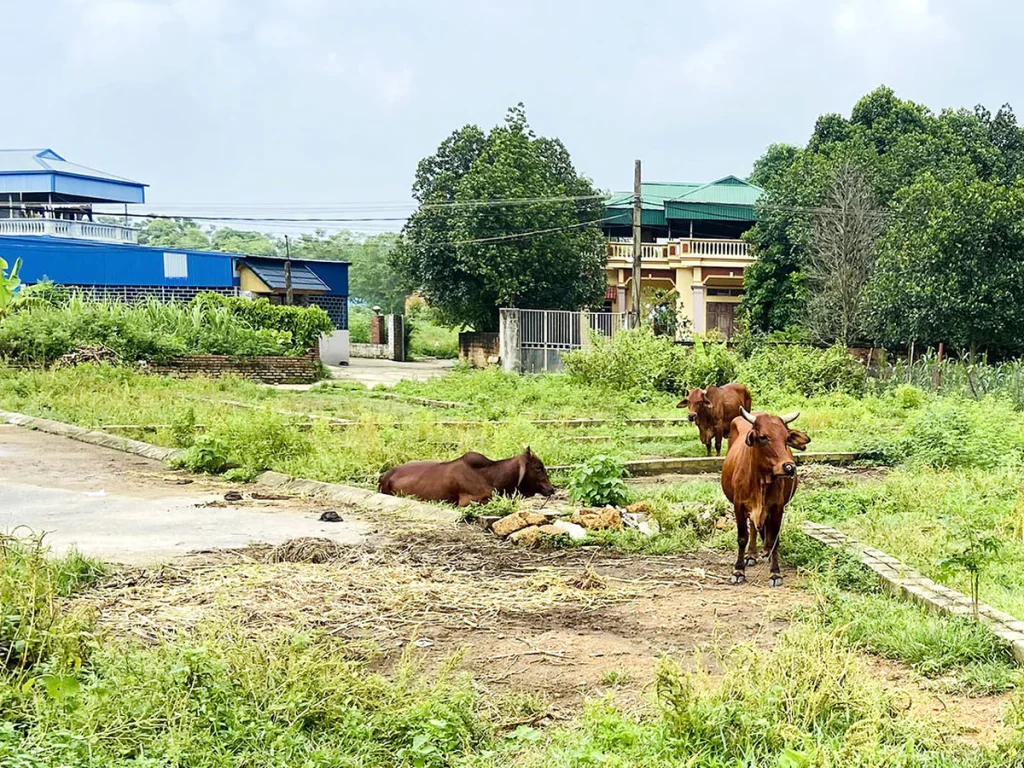
Thuế đất có thể trở thành yếu tố quan trọng trong bài toán đầu tư
Thực tế, chi phí sở hữu bất động sản không chỉ nằm ở giá mua ban đầu. Nhà đầu tư còn phải tính đến thuế, chi phí tài chính, chi phí quản lý và khả năng khai thác tài sản.
Nếu mức thuế 0,2% đối với đất bỏ hoang được thông qua, chi phí nắm giữ đất trong dài hạn sẽ trở thành một yếu tố quan trọng hơn trong quyết định đầu tư.
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân dự kiến được trình Quốc hội xem xét, thông qua tại kỳ họp tháng 10.
Như vậy, đề xuất đánh thuế 0,2% với đất bỏ hoang đang là vấn đề đáng chú ý đối với cả người dân, nhà đầu tư và doanh nghiệp bất động sản. Tuy nhiên, cần chờ quy định chính thức để xác định chính xác loại đất nào thuộc diện áp dụng, tiêu chí xác định đất bỏ hoang và thời điểm bắt đầu tính thuế.
Chuyên Gia Tư Vấn BĐS Tara Le
Liên hệ tư vấn: 0917.839.686


