
Chính phủ đã ban hành Nghị định 292/2025/NĐ-CP, chính thức kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp, tạo thêm dư địa hỗ trợ người dân, tổ chức và doanh nghiệp trong lĩnh vực nông nghiệp. Quy định mới này đang nhận được sự quan tâm lớn vì tác động trực tiếp đến quyền lợi về đất đai của hàng triệu hộ sản xuất trên cả nước.
Theo nghị định, các đối tượng được miễn thuế tiếp tục được áp dụng theo các quy định tại Nghị quyết 55/2010/QH12 và những sửa đổi bổ sung tại Nghị quyết 28/2016/QH14. Điều này đồng nghĩa với việc những nhóm đang hưởng chính sách miễn thuế sẽ được kéo dài thời hạn mà không cần thay đổi thủ tục.
Các trường hợp tiếp tục được miễn thuế sử dụng đất nông nghiệp
1. Đất phục vụ nghiên cứu, sản xuất thử nghiệm
Miễn thuế cho toàn bộ diện tích đất dùng để nghiên cứu, thử nghiệm hoặc sản xuất nông nghiệp.
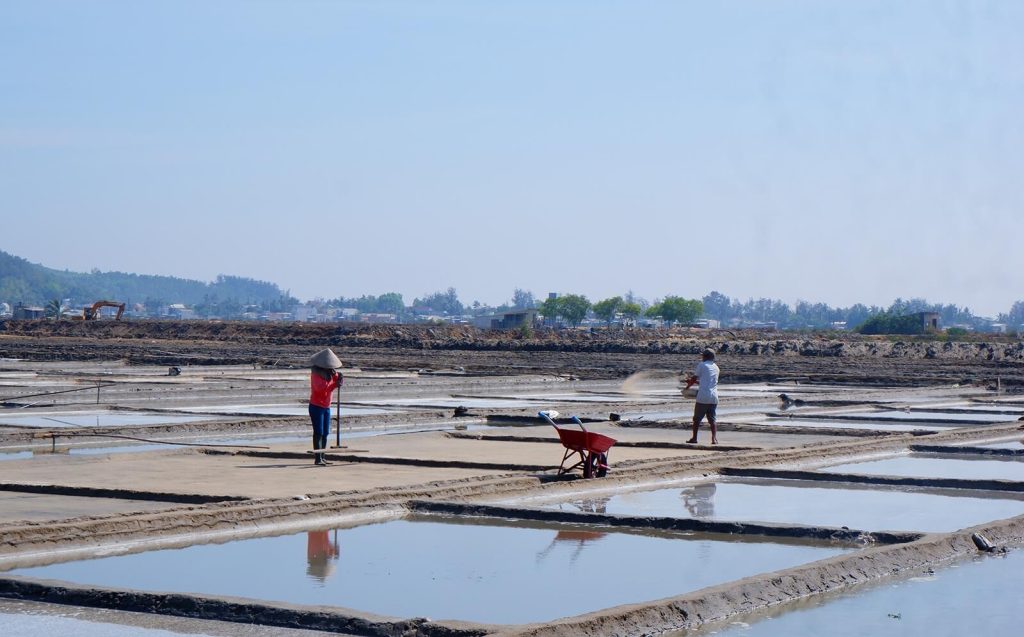
2. Đất trồng cây hàng năm và đất làm muối
Toàn bộ diện tích đất trồng cây hàng năm và đất làm muối tiếp tục thuộc diện miễn thuế theo quy định pháp luật.
Miễn thuế đối với hộ nghèo
Hộ nghèo được miễn 100% thuế sử dụng đất nông nghiệp.
Việc xác định hộ nghèo được thực hiện dựa trên:
- Chuẩn hộ nghèo do Chính phủ ban hành
- Hoặc chuẩn hộ nghèo riêng do UBND cấp tỉnh quy định theo thẩm quyền
Nhóm hộ gia đình, cá nhân tiếp tục được miễn thuế
Bao gồm những đối tượng sau:
a) Hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp
Gồm:
- Được Nhà nước giao đất
- Được công nhận quyền sử dụng đất
- Nhận chuyển nhượng, thừa kế, tặng cho đất nông nghiệp
b) Thành viên hợp tác xã hoặc nhận đất giao khoán
Miễn thuế cho hộ gia đình, cá nhân:
- Là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp
- Nhận đất giao khoán ổn định của hợp tác xã, nông trường, lâm trường, công ty nông – lâm nghiệp
c) Góp đất để thành lập hợp tác xã
Cá nhân góp quyền sử dụng đất nông nghiệp để thành lập hợp tác xã hoặc liên hiệp hợp tác xã sản xuất nông nghiệp.
Miễn thuế đối với đất nông nghiệp giao cho tổ chức
Các tổ chức được Nhà nước giao đất để trực tiếp sản xuất nông nghiệp tiếp tục được miễn thuế, bao gồm:
- Tổ chức kinh tế
- Tổ chức chính trị
- Tổ chức chính trị – xã hội
- Tổ chức xã hội – nghề nghiệp
- Đơn vị sự nghiệp và các tổ chức khác sử dụng đất sản xuất nông nghiệp

Trường hợp cho thuê lại đất
Nếu tổ chức được giao đất nhưng không trực tiếp sản xuất mà cho cá nhân, tổ chức khác thầu lại thì:
- Bị thu hồi đất theo Luật Đất đai
- Trong thời gian chưa thu hồi phải nộp 100% thuế sử dụng đất nông nghiệp
Kết luận
Việc kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp là chính sách quan trọng giúp giảm gánh nặng tài chính cho hộ nông dân, hợp tác xã và các tổ chức đang trực tiếp sản xuất nông nghiệp. Nắm rõ đối tượng và phạm vi miễn thuế giúp người dân bảo vệ quyền lợi và thực hiện đúng quy định pháp luật.
Chuyên Gia Tư Vấn BĐS Tara Le
Liên hệ tư vấn: 0917.839.686


