
Sau giai đoạn phục hồi trong năm 2025, thị trường bất động sản Việt Nam bước sang năm 2026 với một trạng thái hoàn toàn khác: chững lại, điều chỉnh và đặc biệt là sàng lọc mạnh mẽ. Theo báo cáo từ Dat Xanh Services (DXS-FERI), quý I/2026 đánh dấu bước chuyển quan trọng khi thị trường không còn vận hành theo tâm lý đám đông mà bắt đầu quay về giá trị thực.
Thanh khoản giảm nhưng không “đóng băng”
Dữ liệu cho thấy:
- Nguồn cung mới đạt khoảng 13.600 sản phẩm
- Tổng nguồn cung sơ cấp khoảng 78.000 sản phẩm
- Lượng hấp thụ gần 14.600 sản phẩm (tỷ lệ 15–20%)
Con số này phản ánh một thực tế: thị trường không đóng băng, mà đang chậm lại để tái cân bằng. Người mua hiện thận trọng hơn, dành nhiều thời gian phân tích trước khi xuống tiền.
Lãi suất – “nút thắt” lớn nhất của thị trường
Yếu tố tác động mạnh nhất hiện nay là mặt bằng lãi suất vay mua nhà vẫn duy trì ở mức cao:
- Phổ biến: 12–14%/năm
- Thả nổi: có thể lên tới 15–16%/năm
Chi phí vốn tăng khiến:
- Nhà đầu tư sử dụng đòn bẩy tài chính phải rút lui
- Người mua ở thực cân nhắc kỹ khả năng trả nợ
- Dòng tiền thị trường trở nên “khó tính” hơn
Hệ quả là các sản phẩm mang tính đầu cơ ngắn hạn gần như mất thanh khoản.
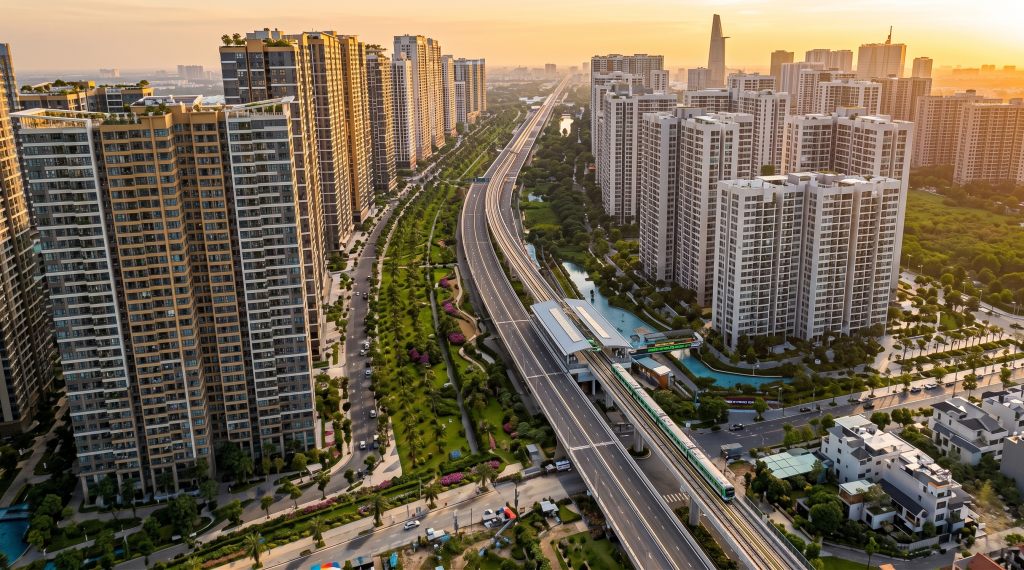
Pháp lý và chính sách tạo “bộ lọc tự nhiên”
Việc áp dụng Luật Đất đai 2024 cùng hệ thống mã định danh bất động sản đang thiết lập lại trật tự thị trường:
- Minh bạch hóa thông tin tài sản
- Kiểm soát hoạt động đầu cơ
- Nâng tiêu chuẩn pháp lý dự án
Những yếu tố này góp phần loại bỏ các sản phẩm yếu kém, thiếu nền tảng pháp lý.
Xu hướng mới: Người mua quay về giá trị thực
Hành vi khách hàng đã thay đổi rõ rệt:
- Không còn “lướt sóng” theo đám đông
- Ưu tiên pháp lý rõ ràng
- Quan tâm đến khả năng khai thác dòng tiền
- Tăng tỷ lệ sử dụng vốn tự có
Đây là dấu hiệu của một thị trường trưởng thành hơn, nơi quyết định đầu tư dựa trên phân tích thay vì kỳ vọng ngắn hạn.
Phân hóa mạnh: Không còn “mưa đều”
Một trong những đặc điểm rõ nhất của thị trường hiện nay là sự phân hóa:
- Căn hộ đô thị lớn: vẫn giữ nhịp tăng giá nhẹ 1–2%
- Đất nền: thanh khoản suy giảm rõ rệt
- Khu vực xa trung tâm: gặp khó khăn về giao dịch
- Dự án uy tín: hút dòng tiền mạnh
Điều này cho thấy dòng tiền đang tập trung vào những sản phẩm có giá trị thực và khả năng khai thác lâu dài.
Dự báo quý II/2026: Ổn định nhưng vẫn “kén chọn”
Trong quý II/2026:
- Nguồn cung mới dự kiến khoảng 22.000 sản phẩm
- Tổng nguồn cung tiến gần 100.000 sản phẩm
- Tỷ lệ hấp thụ kỳ vọng 20–30%
Giá bán nhiều khả năng đi ngang hoặc tăng nhẹ, phản ánh xu hướng “giữ giá” vẫn chiếm ưu thế. Đặc biệt, dòng tiền đầu cơ ngắn hạn gần như biến mất, nhường chỗ cho nhà đầu tư trung – dài hạn.
Chuyên Gia Tư Vấn BĐS Tara Le
Liên hệ tư vấn: 0917.839.686


